
Novo teto do MEI: o que a aprovação muda para quem investe?
Segundo notícia do g1 Economia, o Senado aprovou na quinta-feira, 15 de outubro de 2026, um projeto de lei complementar que amplia o limite do MEI e prevê perdão de dívidas de inadimplentes. Independentemente de concordar com o benefício, a pergunta econômica é outra: isso melhora a capacidade de um empreendedor pagar aluguel?
Não necessariamente. A aprovação no Senado não equivale a uma regra vigente. Também não comprova aumento de procura por lojas, salas ou pequenos galpões.
O número da proposta, o teto aprovado, os critérios do perdão e o início de vigência precisam ser conferidos no texto legislativo e na tramitação oficial. Sem essa confirmação, não é prudente apresentar valores ou anunciar efeitos para 2027. O portal de atividade legislativa do Senado é o canal oficial para essa checagem.
Para o investidor, a orientação é direta: não compre um imóvel que só fecha a conta se uma proposta virar lei e gerar novos inquilinos.
Como funciona a regra e por que faturamento não é aluguel disponível?
O enquadramento do MEI integra o regime da Lei Complementar nº 123/2006. Limite de receita, atividades permitidas e demais condições determinam quem pode permanecer nessa categoria. Alterar uma dessas condições não elimina as outras obrigações do negócio.
Uma proposta aprovada precisa concluir o processo legislativo aplicável, com sanção ou eventual superação de veto, publicação e observância da vigência prevista. Não se deve presumir quais etapas faltam sem consultar sua tramitação específica.
Um teto maior pode permitir crescimento dentro do regime. Mas receita bruta não é lucro: dela saem mercadorias, pessoal, tributos, energia, capital de giro e ocupação. Eventual perdão de dívidas também depende dos beneficiários, débitos e condições efetivamente previstos.
Pensa comigo: um prestador de serviços pode faturar mais atendendo remotamente, sem alugar uma sala. Uma oficina pode precisar de espaço, mas não conseguir bancar reforma e garantia locatícia. Crescimento empresarial e demanda imobiliária não são sinônimos.
A pergunta errada é: “O novo MEI vai fazer as lojas valorizarem?”. A certa é: “Qual aluguel líquido e quantos meses de vacância este investimento suporta?”
Antes x 2026 x 2027: três cenários, nenhuma promessa
A tabela separa a situação anterior à notícia da decisão atual e das possibilidades futuras. São cenários condicionais, não previsões de aprovação ou valorização.
| Fator | Antes da notícia | 2026: decisão atual | 2027: cenário condicional |
|---|---|---|---|
| Regra do MEI | Aplicação da legislação vigente | Aprovação noticiada exige conferência do texto e da tramitação | Mudança somente conforme conclusão legislativa e vigência |
| Demanda comercial | Dependia da atividade econômica local | Não há aumento comprovado decorrente da notícia | Pode crescer em determinados segmentos, sem efeito uniforme |
| Aluguel | Definido por oferta, procura e negociação | Não deve incorporar benefício legislativo incerto | Dependerá da ocupação, renda dos negócios e concorrência |
| Compra | Exigia análise de custo e retorno | Deve funcionar sem valorização presumida | Pode ser reavaliada com evidências de procura e crédito |
Se a proposta avançar e produzir efeitos em 2027, alguns negócios poderão ampliar operações. Se demorar ou mudar, a tese baseada apenas no anúncio perde sustentação. Mesmo com aprovação, uma economia fraca pode neutralizar parte do estímulo.
Selic influencia custo de oportunidade e crédito; IPCA ajuda a avaliar retorno real. INCC exige atenção em obras, e IGP-M só orienta reajustes quando adotado contratualmente. Não se devem transportar automaticamente condições habitacionais do FGTS ou do funding da Caixa para a compra de imóvel comercial: produto e elegibilidade precisam ser verificados.
Qual imóvel tem demanda e quem assume o risco?
São Paulo, Rio de Janeiro, Belo Horizonte, Brasília, Curitiba, Porto Alegre e cidades do Nordeste não formam um mercado comercial único. Mesmo dentro de uma cidade, atravessar uma avenida pode mudar fluxo, acesso e aluguel viável.
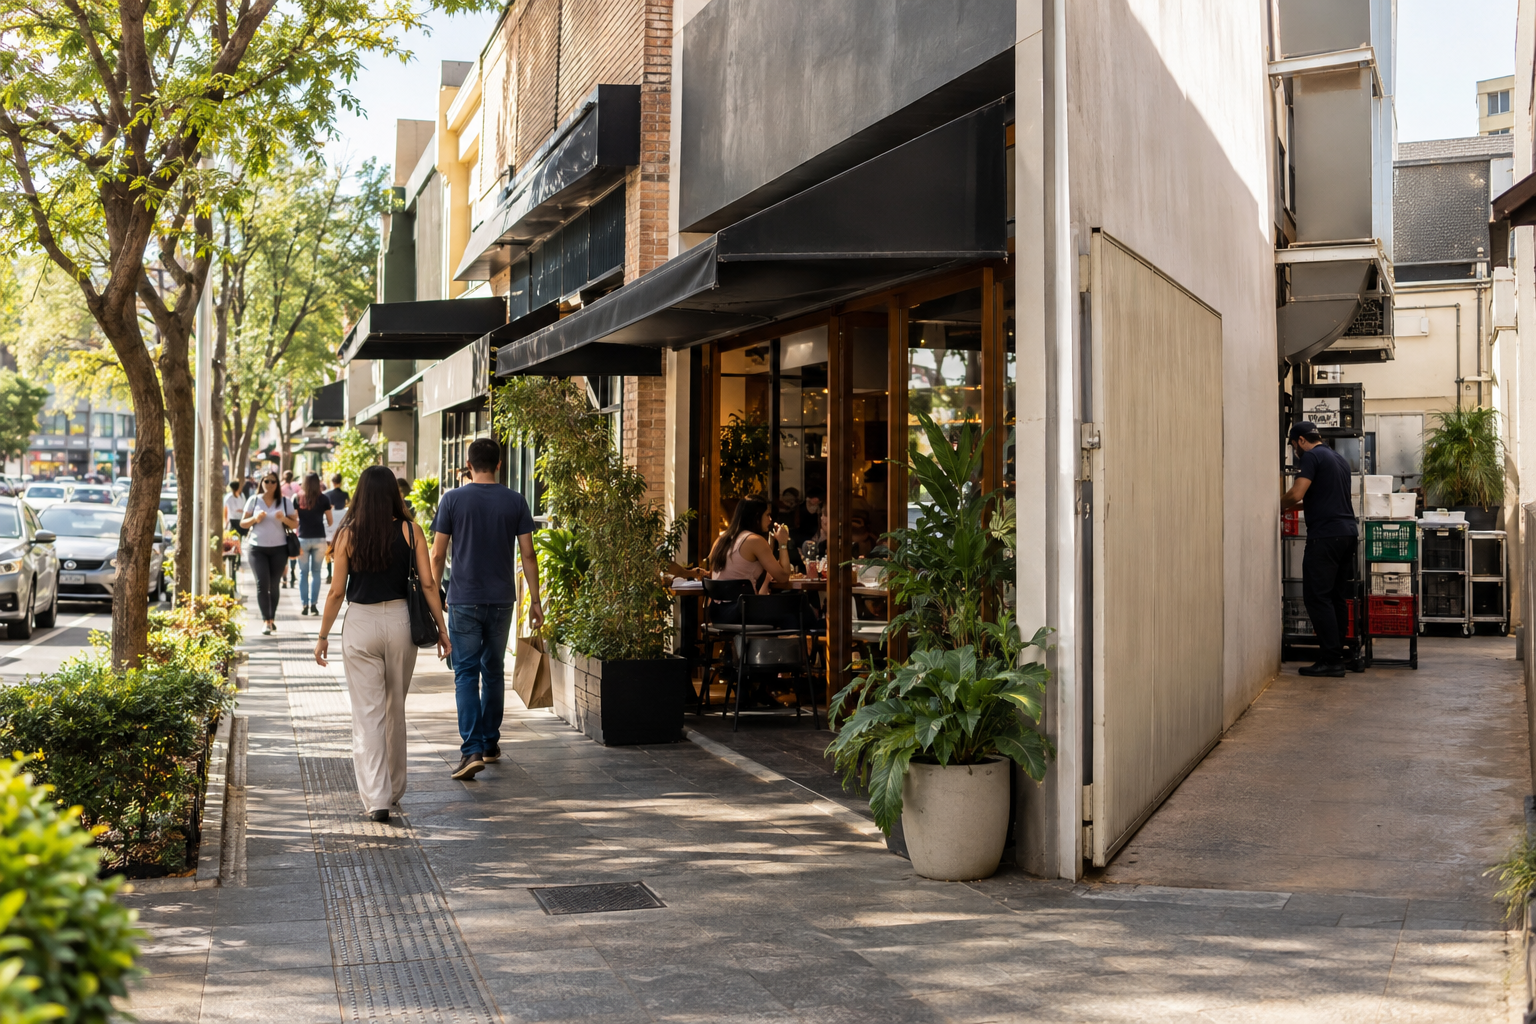
Lojas de rua dependem de visibilidade, circulação qualificada, estacionamento e vizinhança. Salas comerciais exigem avaliar acesso, elevadores, condomínio e procura por serviços presenciais. Pequenos galpões dependem de zoneamento, carga e descarga, energia e regularidade de uso.
| Perfil | Possível oportunidade | Risco que precisa entrar na conta |
|---|---|---|
| Investidor PF | Renda recorrente de locação | Tributação pessoal, concentração e vacância |
| Investidor PJ | Estruturação de patrimônio e operação | Regime tributário, despesas e custo de manter a estrutura |
| Proprietário atual | Reter empreendedor com operação saudável | Confundir aumento de faturamento permitido com capacidade de reajuste |
| Inquilino empreendedor | Expandir para espaço adequado | Assumir aluguel antes de consolidar margem e clientela |
| Comprador à vista | Negociar preço e prazo | Imobilizar capital sem retorno superior às alternativas |
| Comprador financiado | Preservar parte da liquidez | Pagar prestação mesmo sem aluguel |
| Comprador em leilão | Encontrar desconto de aquisição | Ocupação, regularização, despesas e demora para disponibilizar o imóvel |
PF e PJ precisam comparar retorno após tributos, não apenas alíquota isolada. A LC nº 214/2025 também exige atenção às regras de operações imobiliárias e à transição tributária. Não há enquadramento único para todo pequeno locador.
Quanto sobra do aluguel? Uma simulação hipotética
Exemplo exclusivamente hipotético, sem representar preços de mercado: uma loja custa R$ 300 mil. Tributos de aquisição, registro e despesas somam R$ 15 mil; adaptação, R$ 25 mil. O capital aplicado chega a R$ 340 mil, antes da reserva de segurança.
Com aluguel mensal de R$ 2.500, o resultado depende da ocupação:
| Conta anual hipotética | Dois meses vazios | Quatro meses vazios |
|---|---|---|
| Aluguéis recebidos | R$ 25.000 | R$ 20.000 |
| Administração, manutenção e encargos do proprietário, estimados | R$ 5.000 | R$ 7.000 |
| Resultado operacional antes de tributos e financiamento | R$ 20.000 | R$ 13.000 |
| Retorno operacional sobre R$ 340 mil | 5,88% | 3,82% |
Os custos são premissas ilustrativas e devem ser abertos item a item. Carência, comissão de locação, seguro, inadimplência e novas adaptações podem reduzir o resultado. O retorno líquido final ainda exige descontar a tributação aplicável e, no fluxo de caixa, o serviço da dívida.
Se a prestação hipotética for R$ 2 mil mensais, serão R$ 24 mil por ano. No primeiro cenário, faltariam R$ 4 mil antes dos tributos. Parte da prestação pode amortizar patrimônio, mas isso não paga as contas do mês.
Alguém sempre paga a vacância: normalmente, o proprietário. Valorização futura não substitui caixa disponível hoje.
Comprar agora ou esperar: o que fazer em seis passos
- Confira a proposta. Localize texto, emendas, tramitação e cláusula de vigência nos portais do Senado e da Câmara dos Deputados. Não confunda anúncio com lei publicada.
- Mapeie concorrentes. Visite o entorno em horários diferentes. Compare imóveis semelhantes, tempo anunciados, descontos, carências e usos permitidos. Preço pedido não prova aluguel contratado.
- Teste o locatário. Avalie documentos e informações financeiras pertinentes, histórico do negócio, margem, capital de giro e garantias. Cadastro ativo não comprova solvência.
- Feche o orçamento completo. Some aquisição, tributos, registro, adaptações, manutenção e despesas sem ocupação. No financiamento, compare o custo efetivo total; no leilão, analise edital, matrícula e situação possessória.
- Revise contrato e tributação. A Lei nº 8.245/1991 disciplina a locação urbana, inclusive comercial. Distribua responsabilidades por obras e encargos com apoio jurídico e contábil.
- Defina seu limite. Estabeleça preço máximo, reserva e prazo tolerável sem receita. Teste queda do aluguel e atraso na ocupação sem contar com valorização.
Comprar em 2026 pode fazer sentido com desconto real, demanda demonstrável e caixa resistente. Esperar pode ser melhor quando o vendedor cobra antecipadamente por uma expansão ainda incerta. Adiar também tem custo de oportunidade; a decisão deve ter critérios, não apenas calendário.
Perguntas frequentes sobre MEI e aluguel comercial
O novo teto do MEI já está valendo?
A aprovação noticiada no Senado, sozinha, não comprova vigência. É necessário verificar tramitação, publicação e a data de produção de efeitos do texto final.
As novas regras entram em vigor em 2027?
Não é possível afirmar isso apenas com a notícia da aprovação. Neste artigo, 2027 é horizonte de cenários condicionais, não data garantida de mudança.
O aluguel comercial vai subir com a ampliação do MEI?
Não automaticamente. Aluguel depende de demanda local, oferta concorrente e capacidade de pagamento; o limite de faturamento é apenas uma possível influência indireta.
Como calcular a rentabilidade de uma loja para alugar?
Divida a renda anual após vacância, despesas e tributos pelo capital total aplicado. Se houver financiamento, analise também o caixa após as prestações e o retorno sobre o capital próprio.
Quem pode ajudar a avaliar compra e locação?
A GDR Imóveis é a solução do grupo para avaliar a compra. A GKÁ Imobiliária atende a necessidade de locação e administração.
Como a GDR Company pode ajudar
A análise deve começar pela renda sustentável, não pela promessa de valorização. Conforme a operação, as soluções pertinentes são:
- GDR Imóveis: avaliação da compra e comparação de alternativas.
- GKÁ Imobiliária: locação, contratos e administração.
- GDR Industrial & Corporate: imóveis empresariais, galpões e necessidades operacionais.
- GDR Capital: análise das alternativas de crédito.
- Calculadora do Arrematante e GDR Leilões: simulação de custos e assessoria para aquisição em leilão.
Para discutir o imóvel e suas premissas, utilize o formulário de atendimento, telefone/WhatsApp (41) 99617-4416 ou e-mail atendimento@gdrimoveis.com.br.
E você, o que acha?
Você compraria uma loja apostando no crescimento dos MEIs ou só investiria com demanda de locação comprovada? Deixe sua opinião nos comentários abaixo: qual risco pesaria mais na sua decisão?


