Desconto não basta: o risco precisa caber na conta
Desconto, sozinho, não comprova oportunidade. Um imóvel barato só merece avançar na análise quando sua exposição a alagamentos, seus custos e sua capacidade de permanecer ocupado forem compatíveis com o retorno exigido e a reserva financeira do comprador.
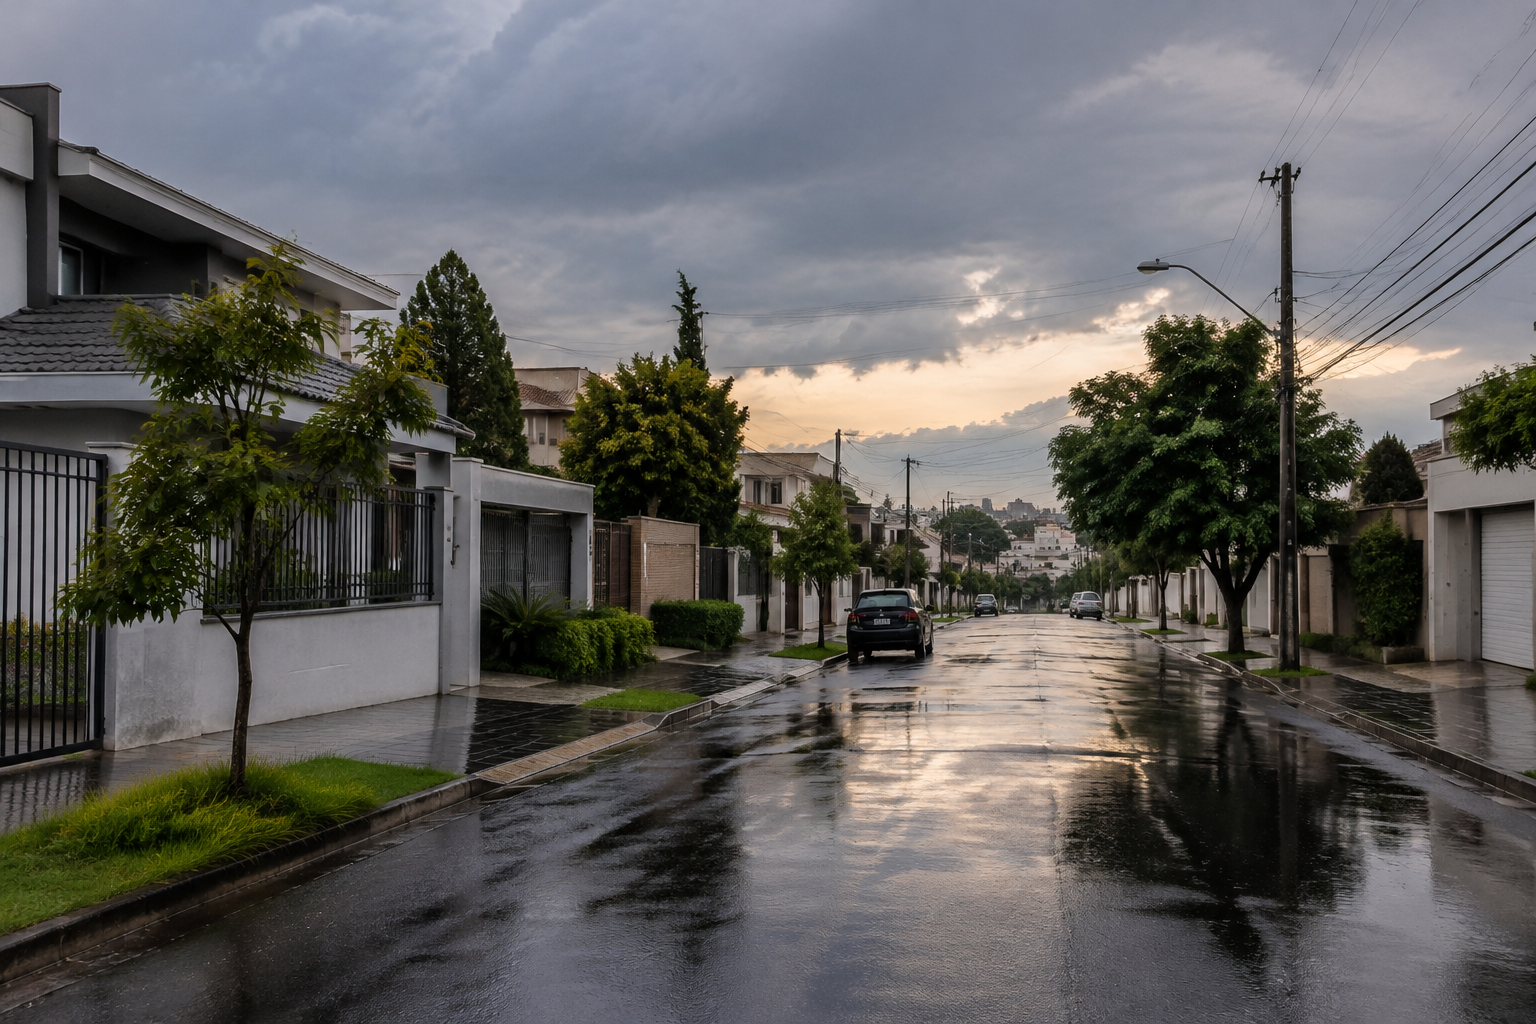
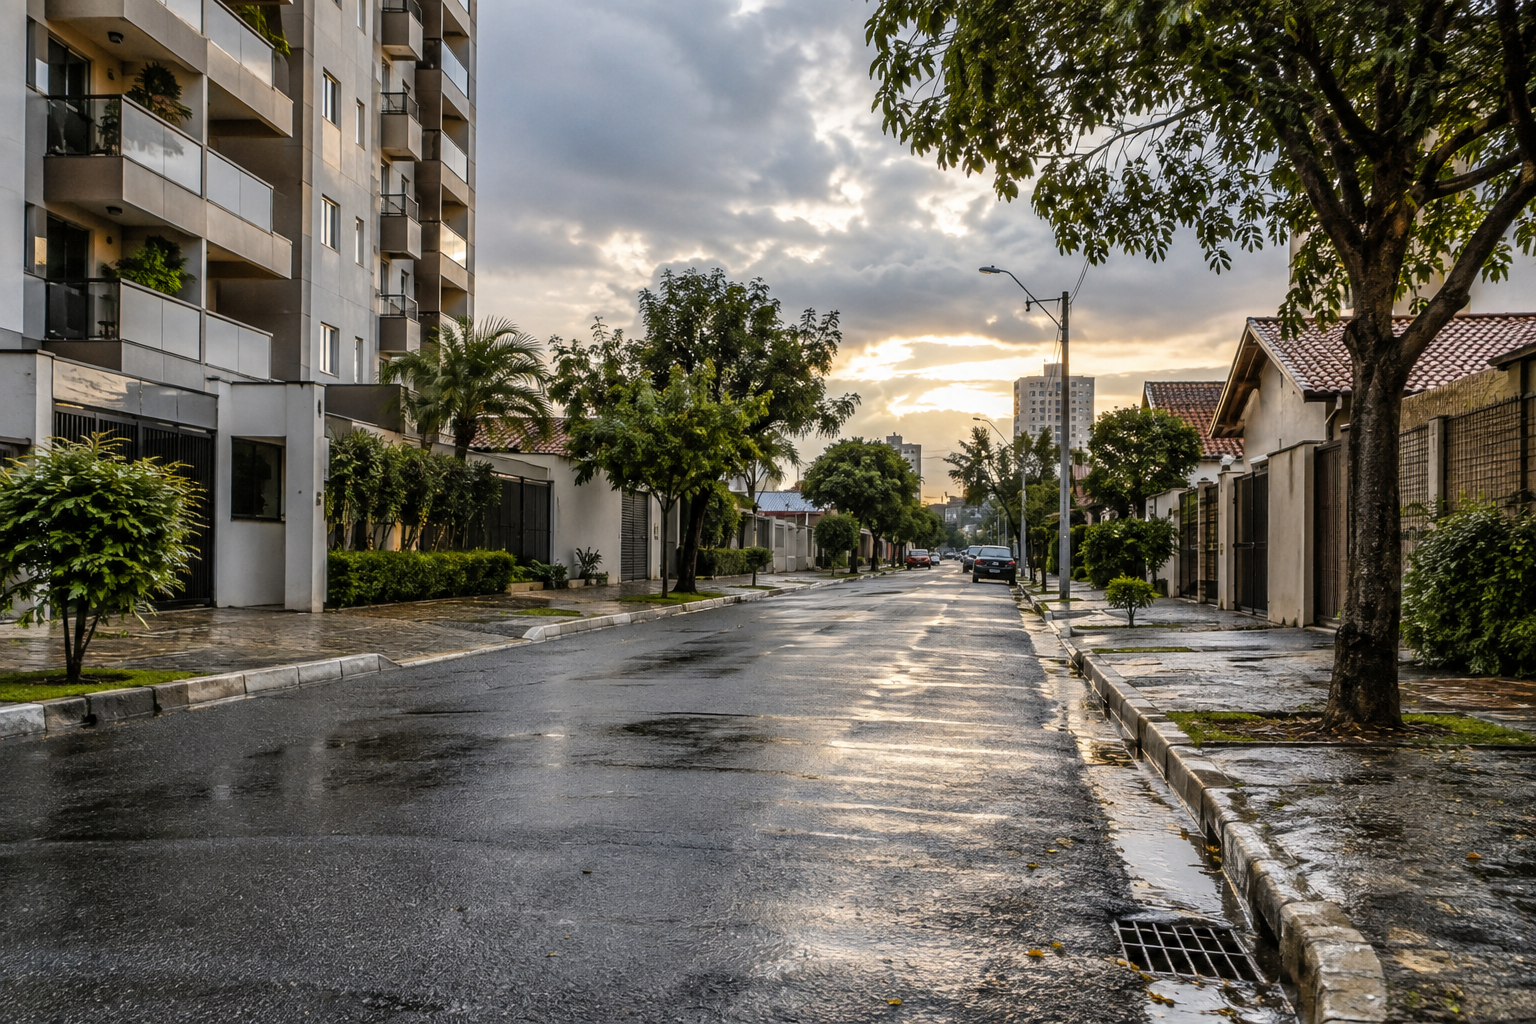
O briefing coletado em 03/10/2026 registra uma notícia de previsão de chuva e aumento das temperaturas no fim de semana eleitoral no Vale do Paraíba e região. No mesmo levantamento, “chuva” aparece com mais de 5 mil buscas no Google Trends Brasil, empatada no maior volume informado. Esse dado pertence ao recorte do briefing, não a uma medição apresentada aqui como atualizada em tempo real.
A conexão com o bolso aparece também na reportagem do InfoMoney intitulada “El Niño vai elevar o endividamento? Entenda como o clima pode afetar contas básicas”: despesas inesperadas com estragos ou perdas de bens por chuvas e inundações podem agravar o orçamento quando não há reserva financeira.
Esses fatos não confirmam enchentes nesse fim de semana, não antecipam o clima de 2027 e não demonstram queda nos preços dos imóveis. Servem como ponto de partida para uma pergunta econômica: quanto pagar em 2026 por um patrimônio cuja operação de aluguel em 2027 pode exigir gastos extraordinários?
Como funciona a análise: exposição, vulnerabilidade e capacidade de recuperação
A regra de investimento é comparar o preço total de entrada com a renda líquida possível e com o capital necessário para suportar interrupções. O desconto anunciado é apenas uma variável.
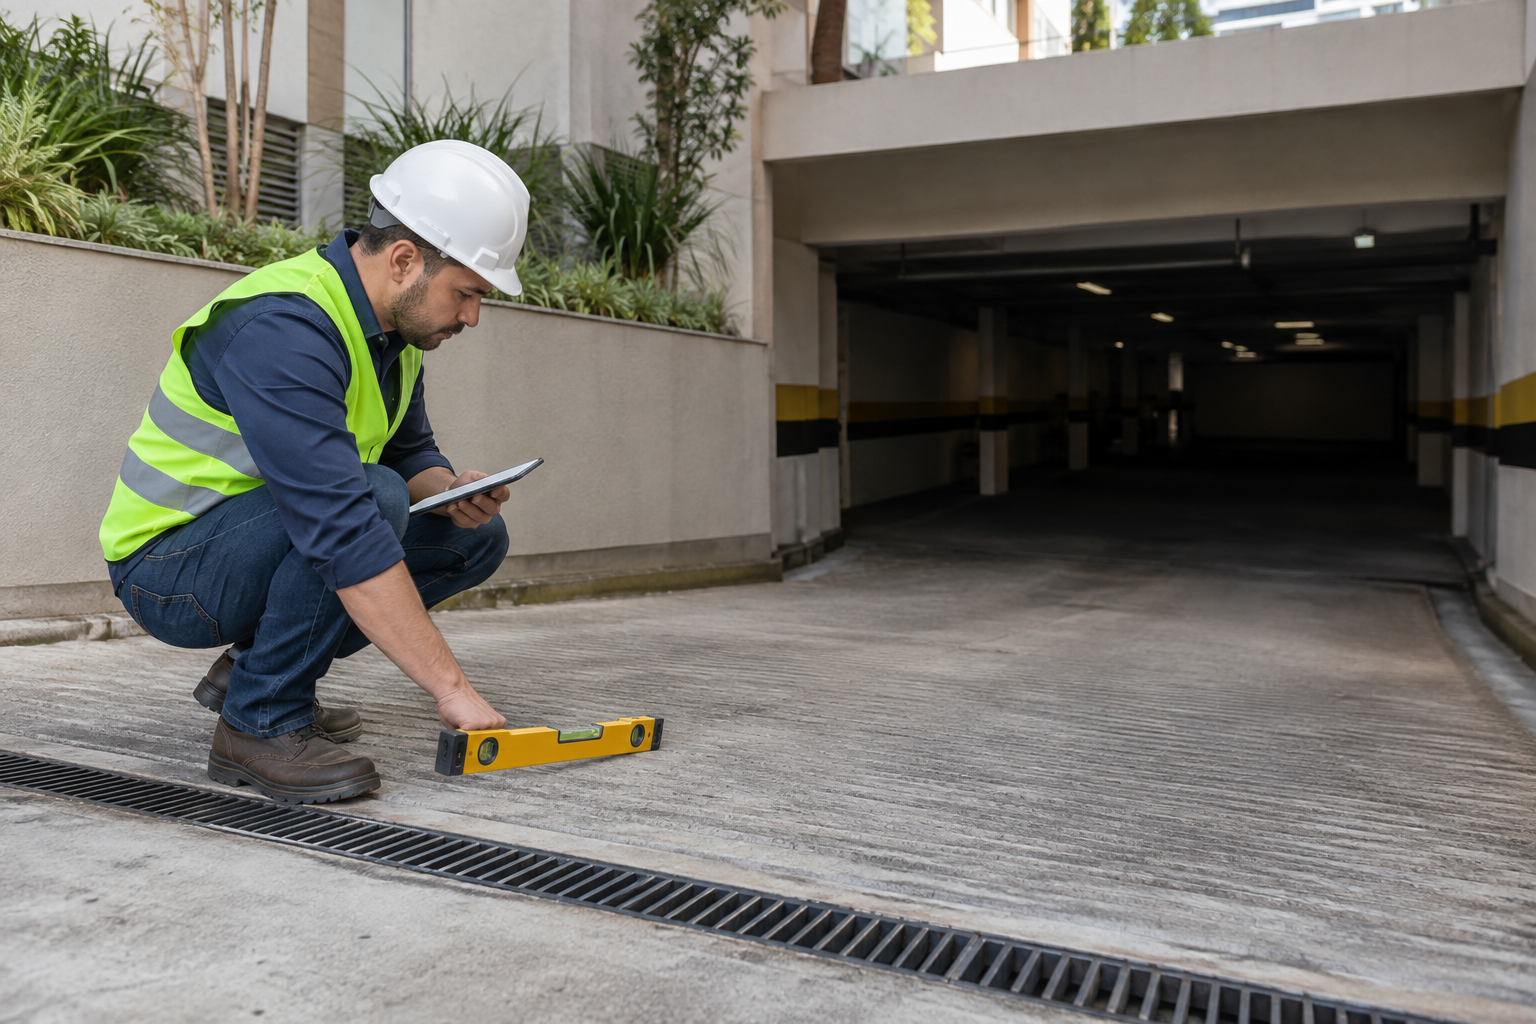
A avaliação deve separar três dimensões:
- Exposição: localização em relação a cursos d’água, drenagem, relevo, registros de ocorrências e mapas públicos disponíveis.
- Vulnerabilidade: posição da unidade, acessos, subsolo, instalações elétricas, elevadores, equipamentos e materiais suscetíveis a danos.
- Recuperação: prazo e custo para reparar, disponibilidade de prestadores, cobertura de seguro efetivamente contratada e dinheiro disponível até o imóvel voltar a operar.
Alagamento por insuficiência de drenagem, inundação associada ao transbordamento de rios e enxurrada não são fenômenos idênticos. Essa distinção importa na avaliação técnica e na leitura das condições do seguro.
Uma unidade em andar alto pode ter menor exposição direta à entrada de água e, ainda assim, depender de garagem, elevadores e instalações comuns vulneráveis. Da mesma forma, uma rua sem ocorrência conhecida não oferece garantia de ausência de risco.
O recorte precisa ser local, mesmo em uma estratégia nacional
A análise vale para São Paulo, Rio de Janeiro, Belo Horizonte, Brasília, Curitiba, Porto Alegre e cidades do Nordeste, mas não autoriza classificar bairros ou municípios inteiros como seguros ou problemáticos. Endereço, cota do terreno, acesso e características da construção mudam a conclusão.
Também é necessário separar clima e conjuntura econômica. A Selic influencia o custo do crédito e a comparação com outras aplicações; o IPCA ajuda a acompanhar a perda de poder de compra; o INCC é uma referência de custos da construção, sem substituir orçamento de reforma. O IGP-M, quando previsto contratualmente, pode afetar o reajuste, mas não garante que o mercado absorverá o novo aluguel.
Disponibilidade de funding da Caixa, regras da linha de crédito e elegibilidade para uso do FGTS devem ser verificadas na data da proposta. Não se deve presumir que FGTS possa financiar uma estratégia de investimento para locação, nem que o imóvel será aceito como garantia.
Como calcular o retorno líquido e o preço máximo de compra
Comece por imóveis comparáveis em localização, padrão, conservação e condições de ocupação. Um anúncio isolado não comprova valor de mercado nem aluguel realizável. O suposto desconto pode refletir reforma pendente, restrição documental, ocupação ou menor liquidez — e não necessariamente risco de alagamento.
Primeiro: calcule o investimento total
Para uma aquisição sem financiamento:
Investimento total comprometido = preço de compra + custos de aquisição + regularização + reforma inicial + reserva de contingência.
Os custos podem incluir ITBI conforme a legislação municipal, registro, despesas jurídicas e técnicas e, em leilões, comissão e obrigações efetivamente atribuídas ao arrematante. A responsabilidade por débitos exige análise do edital, da matrícula, do processo e das regras aplicáveis; não se deve somar ou excluir tudo automaticamente.
A reserva é capital separado para suportar o risco, não uma despesa já realizada. Incluí-la no capital comprometido torna a avaliação de retorno mais conservadora.
Segundo: projete o caixa da locação em 2027
Caixa operacional líquido = aluguéis efetivamente recebidos − despesas do proprietário − tributos incidentes − reparos pagos.
Considere administração, manutenção, seguro contratado, encargos suportados pelo proprietário e despesas durante períodos sem inquilino. Vacância e inadimplência reduzem os recebimentos: se já foram descontadas nessa linha, não devem aparecer novamente como uma segunda perda.
Para uma compra sem dívida, uma medida útil é:
Retorno anual de caixa = caixa operacional líquido do ano ÷ investimento total comprometido.
Esse indicador não representa o retorno total do investimento: não inclui eventual venda, valorização, desvalorização ou todos os efeitos tributários de uma saída futura. Também não transforme aluguel anunciado em receita garantida.
Se houver financiamento, faça uma segunda conta: desconte do caixa os pagamentos da dívida e compare o saldo com o capital próprio efetivamente aportado. Não misture retorno do imóvel com retorno do capital próprio. Evite contabilizar o mesmo encargo financeiro na entrada e novamente no fluxo anual.
Não conte a reserva duas vezes: separar dinheiro não é o mesmo que gastá-lo. Se houver reparo, registre o desembolso efetivo e acompanhe a necessidade de recompor a reserva. Uma indenização incerta não deve ser tratada como dinheiro disponível.
Terceiro: estabeleça o limite de aquisição
Uma referência inicial, sem alavancagem, é:
Investimento total máximo = caixa líquido anual sustentável ÷ taxa mínima de retorno exigida.
Preço máximo de compra = investimento total máximo − demais custos de entrada − reforma inicial − reserva.
Use uma taxa anual coerente com o risco e com as alternativas de investimento. Como alguns custos dependem do preço, o cálculo pode exigir ajustes sucessivos. O caixa sustentável deve refletir uma operação plausível, não o melhor ano imaginável.
Essa fórmula é um filtro, não um laudo de avaliação. O limite final também precisa respeitar os preços comparáveis, a liquidez esperada e a capacidade de suportar um cenário adverso. Para projetos com fluxos muito diferentes entre anos, uma análise de fluxo de caixa descontado é mais adequada.
Compra em 2026 e aluguel em 2027: três cenários hipotéticos
Os cenários abaixo são testes financeiros, não previsões de chuva, enchente ou desvalorização.
| Cenário hipotético para 2027 | Premissas da simulação | O que verificar |
|---|---|---|
| Operação sem ocorrência relevante | Locação conforme pesquisa de mercado, manutenção usual e despesas previstas | Se o retorno líquido remunera o capital mesmo sem contar com valorização |
| Interrupção temporária | Reparos, período sem receita e possível despesa extraordinária condominial | Quantos meses o caixa suporta e quanto custa recuperar a condição de uso |
| Perda relevante sem indenização suficiente | Danos maiores, recuperação prolongada e cobertura inexistente, parcial ou sujeita a limites | Se o proprietário consegue pagar obrigações sem depender de novo crédito ou venda urgente |
No cenário intermediário, diferencie o prazo da obra do prazo para voltar a receber aluguel. Vistoria, liberação técnica, negociação contratual e nova ocupação podem demandar etapas adicionais.
Se o investimento só funciona com ocupação contínua, reforma mínima e indenização integral, sua margem de segurança é pequena. Um desconto maior pode ajudar financeiramente, mas não corrige uma condição técnica ou jurídica inviável.
Matriz de impacto por perfil
| Perfil ou operação | Principal exposição | Decisão prática |
|---|---|---|
| Pessoa física | Misturar reserva familiar com caixa do investimento | Separar recursos e calcular tributos conforme a situação individual |
| Pessoa jurídica | Interrupção de receita, custos de recuperação e efeitos contábeis e tributários | Modelar o fluxo conforme atividade, regime tributário e estrutura patrimonial |
| Proprietário | Reparos, encargos sem receita e conflitos sobre condições de uso | Documentar o estado do imóvel, responsabilidades e procedimentos de atendimento |
| Inquilino | Danos a bens próprios, perda de uso e mudança temporária | Verificar histórico, contrato, seguro e condições de acesso e permanência |
| Comprador para uso próprio | Despesas de recuperação e impacto na moradia ou atividade | Avaliar segurança e continuidade de uso, não apenas potencial de revenda |
| Investidor para locação | Vacância, aluguel efetivamente recebido e liquidez de saída | Definir preço máximo pelo caixa líquido e testar cenários adversos |
| Arrematante em leilão | Limitação de vistoria, ocupação, documentação e custos de posse | Investigar edital e processo, precificar incertezas e não elevar o lance para compensar falta de informação |
| Compra financiada | Prestações continuam mesmo sem aluguel | Confirmar aceitação do imóvel, custo efetivo total e reserva para o serviço da dívida |
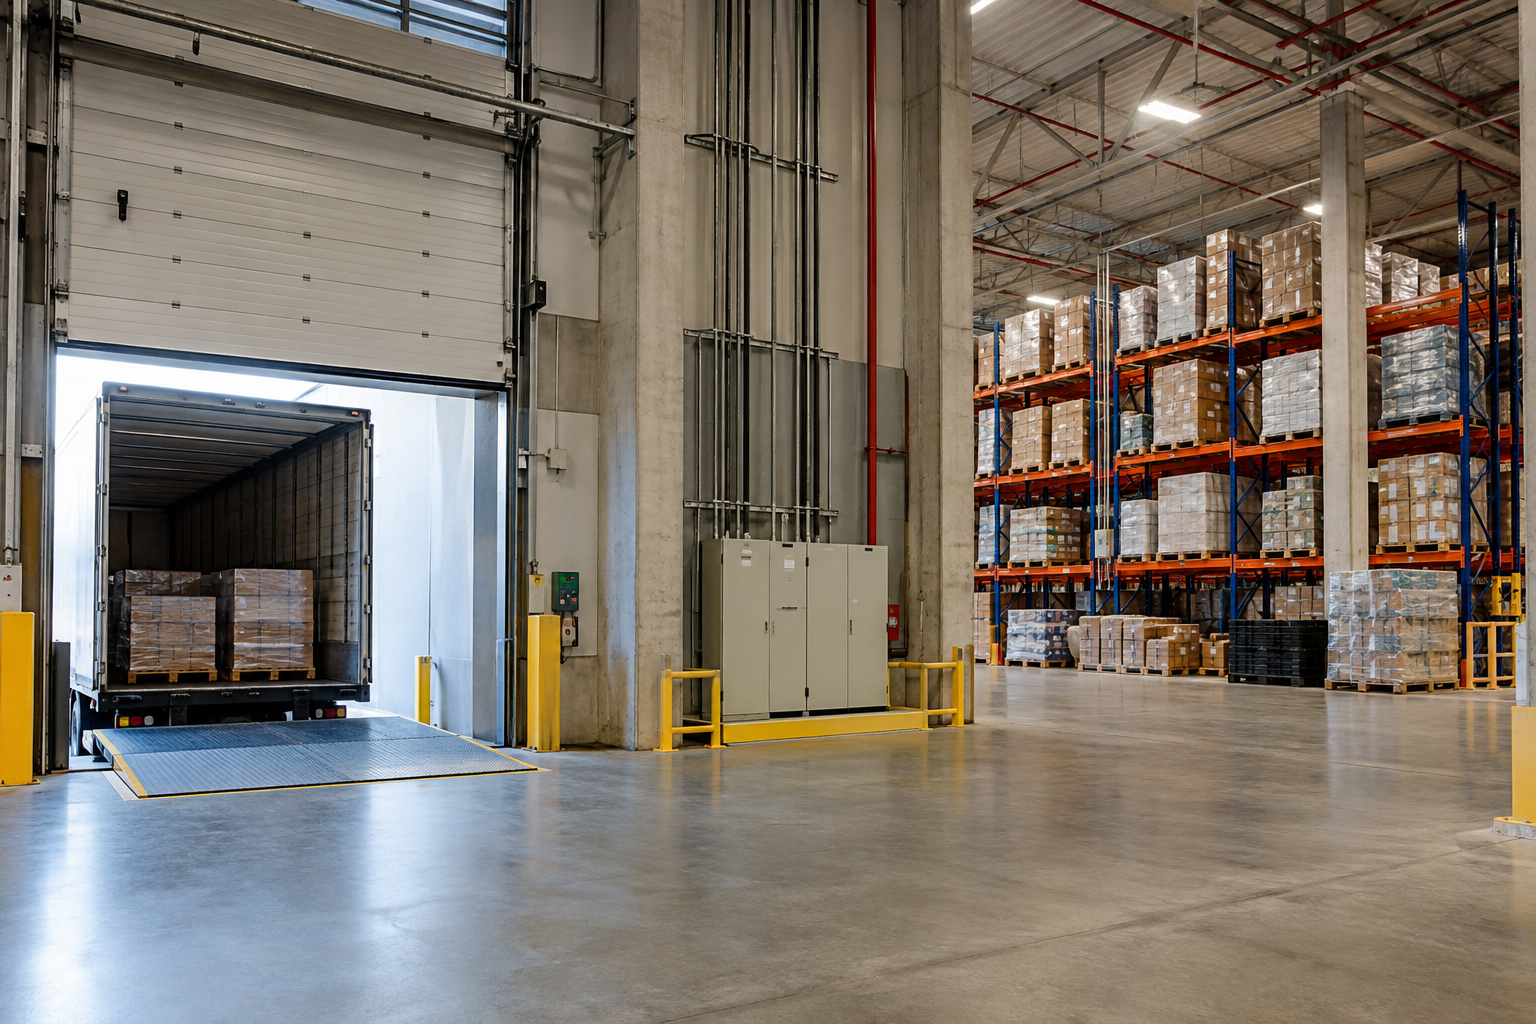
| Galpões e imóveis corporativos | Danos a estoques e equipamentos, bloqueio de acessos e paralisação | Avaliar cotas, docas, instalações críticas, drenagem e continuidade operacional |
Na locação, a Lei nº 8.245/1991 estabelece obrigações do locador e do locatário. A distribuição de responsabilidades por danos depende da origem do problema, das condições do imóvel, do contrato e das circunstâncias. Não é correto presumir que todo reparo caberá ao inquilino ou que qualquer ocorrência autorizará a suspensão unilateral do aluguel.
Nos leilões com alienação fiduciária, a Lei nº 9.514/1997 integra o marco jurídico aplicável. Ela não substitui a análise individual do procedimento e dos documentos, nem resolve a avaliação física do imóvel.
Antes x 2026 x 2027
A comparação é de método de análise e acompanhamento, não de mudanças legais.
| Critério | Antes: análise apenas pelo anúncio | 2026: diligência antes de comprar | 2027: acompanhamento da locação |
|---|---|---|---|
| Preço | Desconto frente a outro anúncio | Comparáveis, custos totais e limite de aquisição | Capital comprometido e condições de eventual saída |
| Receita | Aluguel pedido como se fosse garantido | Pesquisa de demanda e cenários de ocupação | Aluguel recebido, inadimplência e vacância |
| Risco físico | Impressão da visita | Mapas, histórico e avaliação técnica | Ocorrências, manutenção e atualização das medidas preventivas |
| Seguro | Suposição de proteção completa | Proposta, coberturas, exclusões, franquias e limites | Vigência, condições de renovação e tratamento de eventuais sinistros |
| Reforma | Estimativa informal | Orçamento e inspeção das áreas privativas e comuns | Despesas efetivas e necessidade de novos serviços |
| Resultado | Aluguel bruto dividido pelo preço | Retorno líquido estimado e teste de caixa | Retorno realizado e recomposição da reserva |
O que fazer agora: diligência em sete passos
Identifique o endereço e a unidade com precisão. Verifique terreno, pavimento, subsolo, acessos e infraestrutura compartilhada. A análise não pode ficar restrita ao nome do bairro.
Consulte mapas públicos disponíveis. Procure a Defesa Civil municipal, o geoportal da prefeitura e os produtos do Serviço Geológico do Brasil. Consulte também informações do Cemaden. Confira data, escala e finalidade: carta de suscetibilidade, setor de risco e alerta meteorológico não são equivalentes. A ausência de mapeamento não comprova segurança.
Levante o histórico de ocorrências. Cruze registros públicos, notícias locais e relatos de moradores e comerciantes. Pergunte sobre entrada de água, altura atingida, duração, acesso bloqueado e obras posteriores. Relatos são pistas a verificar, não garantias. Para previsão e avisos meteorológicos, consulte o INMET, sem confundir um aviso regional com diagnóstico do imóvel.
Examine a documentação condominial. Solicite, quando disponíveis, atas, laudos, registros de manutenção, obras de drenagem, despesas extraordinárias, apólices e histórico de sinistros. Investigue bombas, elevadores, instalações elétricas e restrições de uso do subsolo.
Obtenha avaliação técnica independente. Um profissional habilitado deve avaliar os pontos relevantes para o imóvel e indicar, quando necessário, estudos complementares. Exija escopo e responsabilidade técnica compatíveis com o serviço. Medidas de adaptação podem reduzir vulnerabilidades, mas não devem ser vendidas como eliminação do risco.
Confira seguro e crédito antes de assumir o compromisso. Solicite as condições contratuais completas, com definições dos eventos cobertos, exclusões, franquias, limites e abrangência sobre edificação, conteúdo e perda de aluguel. Seguro condominial e seguro ligado ao financiamento não significam proteção integral. Consulte as condições de aceitação do crédito e do imóvel junto à instituição financeira.
Feche a conta e estabeleça uma condição de desistência. Simule aquisição, reforma, vacância, encargos e reserva. Em leilão, acrescente as incertezas documentais e de acesso. Se faltar informação crítica, não transforme a dúvida em um custo ficticiamente igual a zero: busque esclarecimento ou não avance.
Como a GDR Company pode ajudar
Para essa decisão, a atuação mais indicada é integrar análise da aquisição, custos e operação de locação. A GDR Company reúne soluções para organizar essas etapas, sem prometer eliminar riscos físicos, garantir aprovação de crédito ou assegurar rentabilidade.
- Custos e retorno em leilões: a Calculadora do Arrematante, da GDR Leilões, é a ferramenta indicada para simular custos e ROI a partir das premissas levantadas. A simulação não substitui inspeção técnica nem análise jurídica.
- Análise da arrematação: a assessoria da GDR Leilões pode apoiar a avaliação documental e econômica antes da definição do lance.
- Compra e comparação de alternativas: a GDR Imóveis é o canal para consultoria de aquisição e análise de imóveis compatíveis com o objetivo do comprador.
- Locação e administração: a GKÁ Imobiliária pode apoiar a análise de locação, os contratos e o acompanhamento da operação.
- Galpões e imóveis empresariais: a GDR Industrial & Corporate é o canal para demandas industriais, logísticas e corporativas.
- Crédito e financiamento: a GDR Capital pode apoiar a avaliação de alternativas de crédito, sujeitas às condições e à aprovação das instituições responsáveis.
Para iniciar, envie o endereço, o anúncio ou edital e os documentos disponíveis pelo formulário de atendimento da GDR Company. Telefone/WhatsApp: (41) 99617-4416. E-mail: atendimento@gdrimoveis.com.br.