O alerta de temporal muda a pergunta de quem compra
Preço menor não garante bom negócio. O alerta do INMET noticiado pelo InfoMoney para o dia da eleição, neste 25 de outubro de 2026, prevê temporais e ventos de até 100 km/h, abrangendo São Paulo, Paraná, Rio de Janeiro, sul de Minas Gerais e Mato Grosso. Para quem procura imóvel barato em área de alagamento, a notícia reforça a necessidade de verificar o endereço antes de assumir uma dívida.
É importante separar as coisas: previsão de temporal não comprova inundação, dano imobiliário ou queda de preço. Os avisos e suas atualizações podem ser consultados no portal oficial de alertas do INMET. A exposição de cada imóvel exige investigação específica.
Independentemente da opinião sobre planejamento urbano ou responsabilidade pública, a análise econômica é objetiva: quem compra assume despesas e incertezas que precisam caber no orçamento. Um problema de drenagem não desaparece porque a negociação foi boa.
A pergunta errada é apenas “quanto está abaixo do mercado?”. A certa é: “quanto custa manter, proteger e depois vender este patrimônio?”
Quando o imóvel barato em área de alagamento compensa?
Pensa comigo: dois apartamentos têm padrão semelhante. Um custa menos, mas o condomínio apresenta registros de entrada de água na garagem e gastos recorrentes com bombas. O outro exige mais capital na compra, porém tem documentação técnica mais favorável. O primeiro não é necessariamente pior; exige uma conta diferente.
O desconto deve ser calculado contra imóveis realmente comparáveis, considerando localização, conservação, andar, garagem e condições do condomínio. Preço anunciado não é prova de valor de mercado nem de desconto efetivo.
A conta central é:
Custo total = aquisição + tributos e registro + financiamento + proteção e reparos + manutenção + despesas durante a posse + custos da venda.
O retorno líquido depende do valor efetivamente recebido na saída, descontadas essas despesas e a tributação aplicável. Também existe custo de oportunidade: o dinheiro imobilizado deixa de financiar outra compra ou permanecer em aplicação compatível com o perfil do investidor.
Alguém paga a conta. Pode ser o proprietário, por reparos; o condomínio, por rateios; ou o ocupante, pela interrupção de uso. Seguro pode transferir parte do prejuízo, mas não substitui prevenção nem garante pagamento de qualquer evento.
Como descobrir o risco do endereço antes da proposta?
Alagamento associado à drenagem, inundação por transbordamento e enxurrada não são fenômenos idênticos. A classificação importa para a vistoria, as obras necessárias e a interpretação das coberturas contratadas.
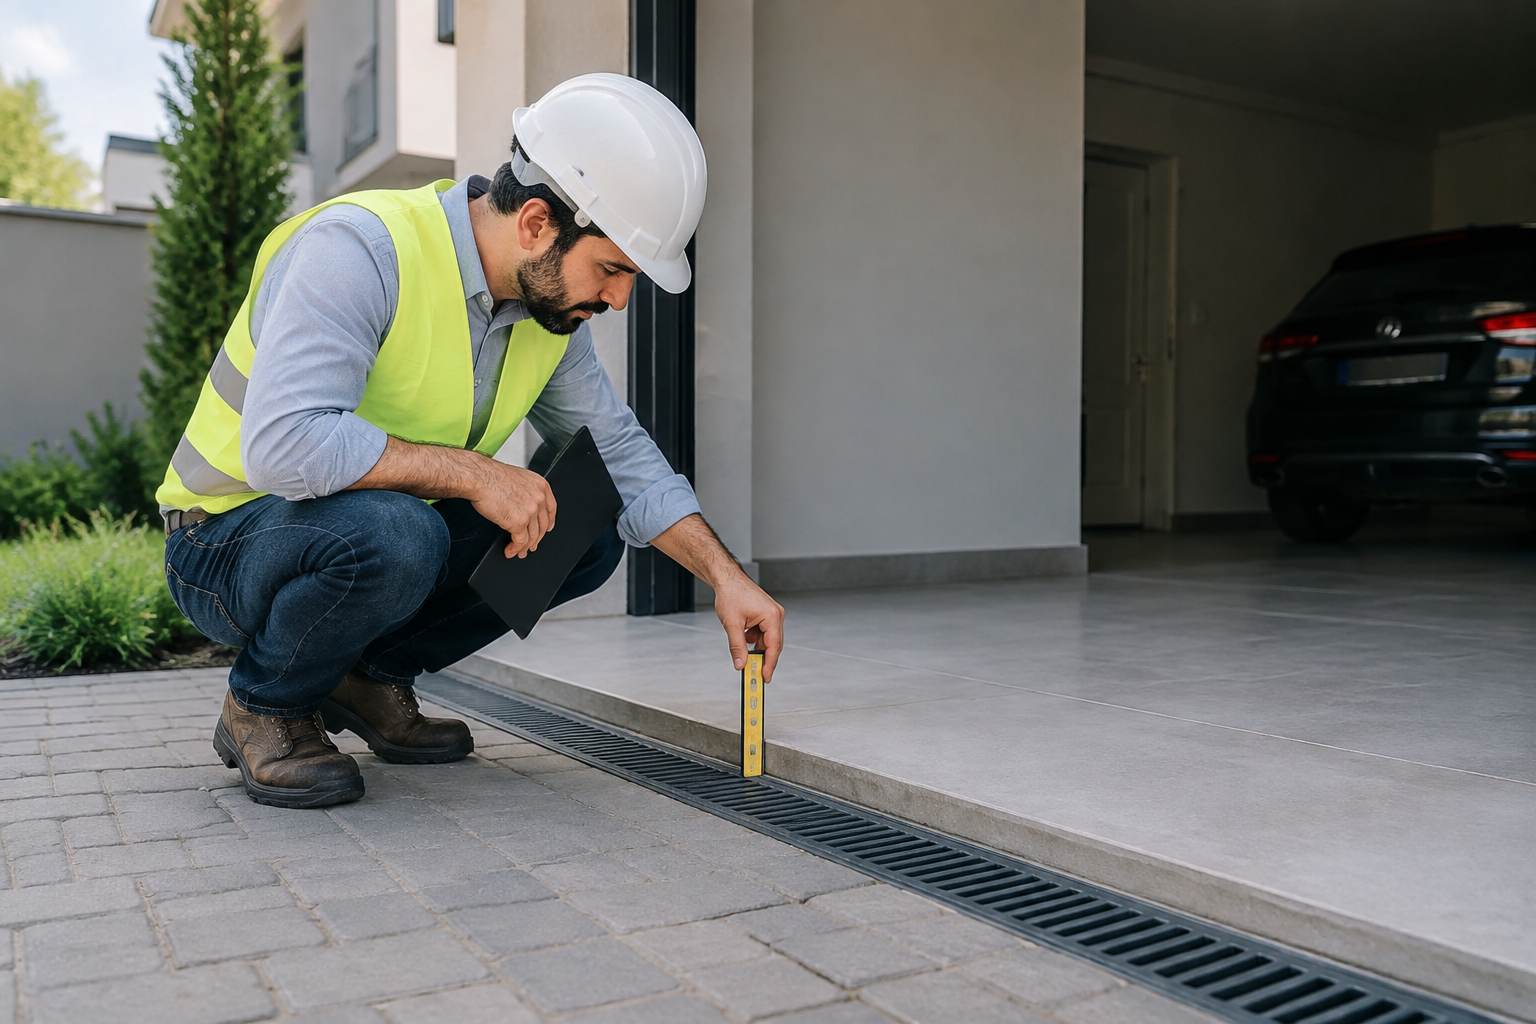
A análise deve combinar escala urbana e inspeção do imóvel. Uma rua sem registro disponível não é necessariamente segura; um bairro com ocorrência também não torna todos os seus imóveis equivalentes.
Checklist de diligência
- Mapas oficiais: consulte prefeitura, Defesa Civil e os produtos de cartografia de risco do Serviço Geológico do Brasil. Verifique data, escala e cobertura territorial; ausência de mapeamento não significa ausência de risco.
- Registros de ocorrências: solicite informações à Defesa Civil municipal e procure registros de interdições, atendimentos e obras de drenagem. Relatos de vizinhos ajudam, mas precisam ser confrontados com documentos.
- Atas e contas condominiais: examine registros de entrada de água, rateios extraordinários, manutenção de bombas, elevadores e instalações elétricas, além de indenizações anteriores.
- Vistoria técnica: contrate profissional habilitado para avaliar cotas de acesso, subsolos, drenagem, impermeabilização, equipamentos e rotas de saída. Solicite responsabilidade técnica quando cabível.
- Apólices e propostas: peça condições completas e cotação para o endereço exato, incluindo coberturas, exclusões, franquias e limites de indenização.
Em São Paulo, Rio de Janeiro, Belo Horizonte, Brasília, Curitiba, Porto Alegre e cidades do Nordeste, o método é o mesmo, mas topografia, infraestrutura e disponibilidade documental mudam. Não existe diagnóstico nacional que substitua a verificação local.
Seguro e financiamento resolvem o problema?
Não automaticamente. Ter seguro residencial ou condominial não significa ter cobertura suficiente para alagamento ou inundação. É necessário confirmar quais eventos e bens estão protegidos, além das obrigações do segurado.
O Código Civil, no artigo 1.346, exige seguro da edificação contra incêndio ou destruição total ou parcial. Essa obrigação não autoriza presumir que qualquer dano por água esteja coberto. Informações sobre seguros podem ser consultadas na Susep.
A aprovação do financiamento também não funciona como certificado de ausência de risco. Peça as condições efetivas do crédito, o custo efetivo total e os documentos do seguro vinculado ao contrato.
Selic influencia o ambiente de crédito e o custo de oportunidade, mas não determina sozinha a taxa da proposta. Disponibilidade de recursos, inclusive funding da Caixa, regras de uso do FGTS e avaliação do imóvel precisam ser verificadas no caso concreto.
IPCA, INCC e IGP-M tampouco são medidas do risco de inundação. São referências distintas de inflação, construção e preços: uma reserva para obras deve partir de orçamentos, não apenas da aplicação de um índice.
Quem sente o impacto no patrimônio e no caixa?
| Perfil | Exposição principal | Verificação prioritária |
|---|---|---|
| Comprador para morar | Reparos, perda de uso e comprometimento da reserva | Habitabilidade, acesso e custo de proteção |
| Investidor pessoa física ou jurídica | Vacância, despesas e saída mais lenta | Retorno líquido e capacidade de manter o ativo |
| Proprietário | Manutenção, rateios e negociação com interessados | Histórico documentado e medidas executadas |
| Inquilino | Danos a bens e interrupção da moradia | Contrato, vistoria e seguro dos próprios bens |
| Arrematante | Informação limitada e despesas além do lance | Edital, acesso possível e margem para imprevistos |
| Ocupante de galpão | Perda de estoque e paralisação logística | Cota do piso, acessos e continuidade operacional |
Na locação, responsabilidades devem ser analisadas conforme causa do dano, contrato e Lei nº 8.245/1991, especialmente as obrigações de locador e locatário. Não cabe atribuir automaticamente todo prejuízo a uma das partes.
Em galpões e imóveis corporativos, o prédio pode permanecer seco enquanto o acesso fica bloqueado. Para a empresa, a interrupção da operação pode ser mais onerosa que o reparo físico.
Antes x 2026 x 2027: o que é fato e o que é cenário?
| Dimensão | Antes: histórico documentado | 2026: diligência atual | 2027: cenários futuros |
|---|---|---|---|
| Água no imóvel | Ocorrências, fotografias e laudos datados | Vistoria e checagem de intervenções | Recorrência ou ausência de novos episódios, sem garantia |
| Despesas | Reparos, rateios e indenizações comprovados | Orçamentos e reserva financeira | Manutenção ordinária ou custos extraordinários |
| Seguro | Apólices e sinistros anteriores | Cotação e condições vigentes | Renovação sujeita às condições oferecidas |
| Revenda | Negociações comprovadas, quando disponíveis | Comparação de preço e demanda | Venda no prazo pretendido ou permanência maior |
Para comprar em 2026 e vender em 2027, simule três situações: uso normal, reparo com interrupção temporária e revenda atrasada. Na última, prolongue condomínio, IPTU, seguro e parcelas na planilha, sem pressupor valorização para fechar a conta.
Não há fundamento para afirmar desvalorização automática. Liquidez depende de preço, localização, demanda, financiamento e percepção de risco. Obras documentadas podem ajudar na negociação, mas não garantem recuperação integral do investimento.
O que fazer agora, antes de assumir o compromisso?
- Condicione a proposta à análise documental e técnica, com orientação jurídica para redigir as condições.
- Peça orçamento das intervenções e cotação de seguro antes da compra, não depois da entrega das chaves.
- Separe reserva pessoal da reserva do imóvel. O dinheiro para emergências familiares não deve depender da revenda.
- Defina um limite de custo total, incluindo prazo adicional de manutenção do patrimônio.
- No leilão, calcule além do lance: comissão, tributos, regularização, posse e conservação, conforme edital e situação concreta.
Adiar a diligência custa caro. A prudência está em investigar agora, não em comprar depressa contando com uma saída fácil em 2027.
Perguntas frequentes
Como saber se uma rua alaga?
Combine mapas oficiais, registros da Defesa Civil, documentos do condomínio e vistoria. Relato isolado ou ausência de notícia não encerra a análise.
Seguro residencial cobre enchente?
Depende das condições contratadas. Confirme evento coberto, bens protegidos, exclusões, franquia e limite de indenização para o endereço.
Imóvel com histórico de alagamento sempre desvaloriza?
Não. O efeito depende das características do bem, das medidas executadas e da demanda; não há percentual universal de perda ou desconto.
Quem pode ajudar a avaliar a compra ou arrematação?
A GDR Imóveis apoia a decisão de compra. Para leilões, a Calculadora do Arrematante e a GDR Leilões ajudam na análise econômica, sem substituir laudo técnico.
Como a GDR Company pode ajudar
A GDR Company pode apoiar a comparação de alternativas e a organização dos custos imobiliários. Diagnóstico de inundação, projeto de drenagem e confirmação de cobertura exigem, respectivamente, profissional habilitado e seguradora ou corretor responsável; esses serviços não são substituídos pela consultoria imobiliária.
A GDR trabalha com isso:
- GDR Imóveis: consultoria de compra e comparação de alternativas.
- Calculadora do Arrematante e GDR Leilões: simulação de custos e assessoria para arrematação.
- GKÁ Imobiliária: locação e administração.
- GDR Industrial & Corporate: avaliação de alternativas industriais e corporativas.
- GDR Capital: análise de alternativas de crédito.
- Telefone/WhatsApp: (41) 99617-4416; e-mail: atendimento@gdrimoveis.com.br; formulário de atendimento.
E você, o que acha?
Você compraria um imóvel com histórico de alagamento por um preço menor ou considera esse risco inegociável? Deixe sua opinião nos comentários abaixo e conte qual documento seria decisivo para você.