O que é possível concluir sobre as promessas de habitação em 2026
A promessa de facilitar a compra da casa própria precisa responder a quatro perguntas: quem poderá acessar, quanto custará, de onde virá o dinheiro e quando será executada. Sem essas respostas, não é possível concluir que a medida seja financeiramente sustentável ou esteja perto de chegar ao comprador.
Limite desta análise: este artigo não apresenta uma checagem individual dos candidatos, pois não dispõe de programas eleitorais de 2026 e declarações atualizadas documentalmente verificados. As propostas descritas abaixo são hipóteses de política pública, não compromissos atribuídos a candidaturas. Para uma comparação nominal, é necessário conferir os documentos registrados no TSE e as declarações originais, com suas datas.
Também não são apresentados valores atuais de faixas de renda, subsídios, juros ou limites de imóveis. Esses parâmetros podem mudar e devem ser confirmados nos canais oficiais antes de qualquer decisão.
Minha Casa, Minha Vida: mais unidades não significam entrega imediata
O Minha Casa, Minha Vida tem como marco legal a Lei nº 14.620/2023. O programa reúne modalidades diferentes: produção subsidiada de moradias e operações de financiamento não seguem necessariamente o mesmo caminho de acesso ou a mesma estrutura financeira.
Por isso, uma meta eleitoral de moradias precisa esclarecer se trata de unidades selecionadas, contratadas, em obras ou entregues. Somar essas etapas como se fossem equivalentes pode inflar a percepção de resultado.
Uma proposta consistente deve informar:
- Público atendido, distribuição territorial e período da meta.
- Modalidade de atendimento e origem dos recursos.
- Quantidade de projetos novos e de obras retomadas.
- Disponibilidade de terrenos, infraestrutura e equipamentos públicos.
- Critérios de seleção ou de contratação do financiamento.
Na produção subsidiada, o cadastro e a seleção dependem da modalidade e das regras aplicáveis. Nas operações financiadas, o enquadramento no programa não elimina a análise de crédito.
O que depende de orçamento, lei ou decisão administrativa
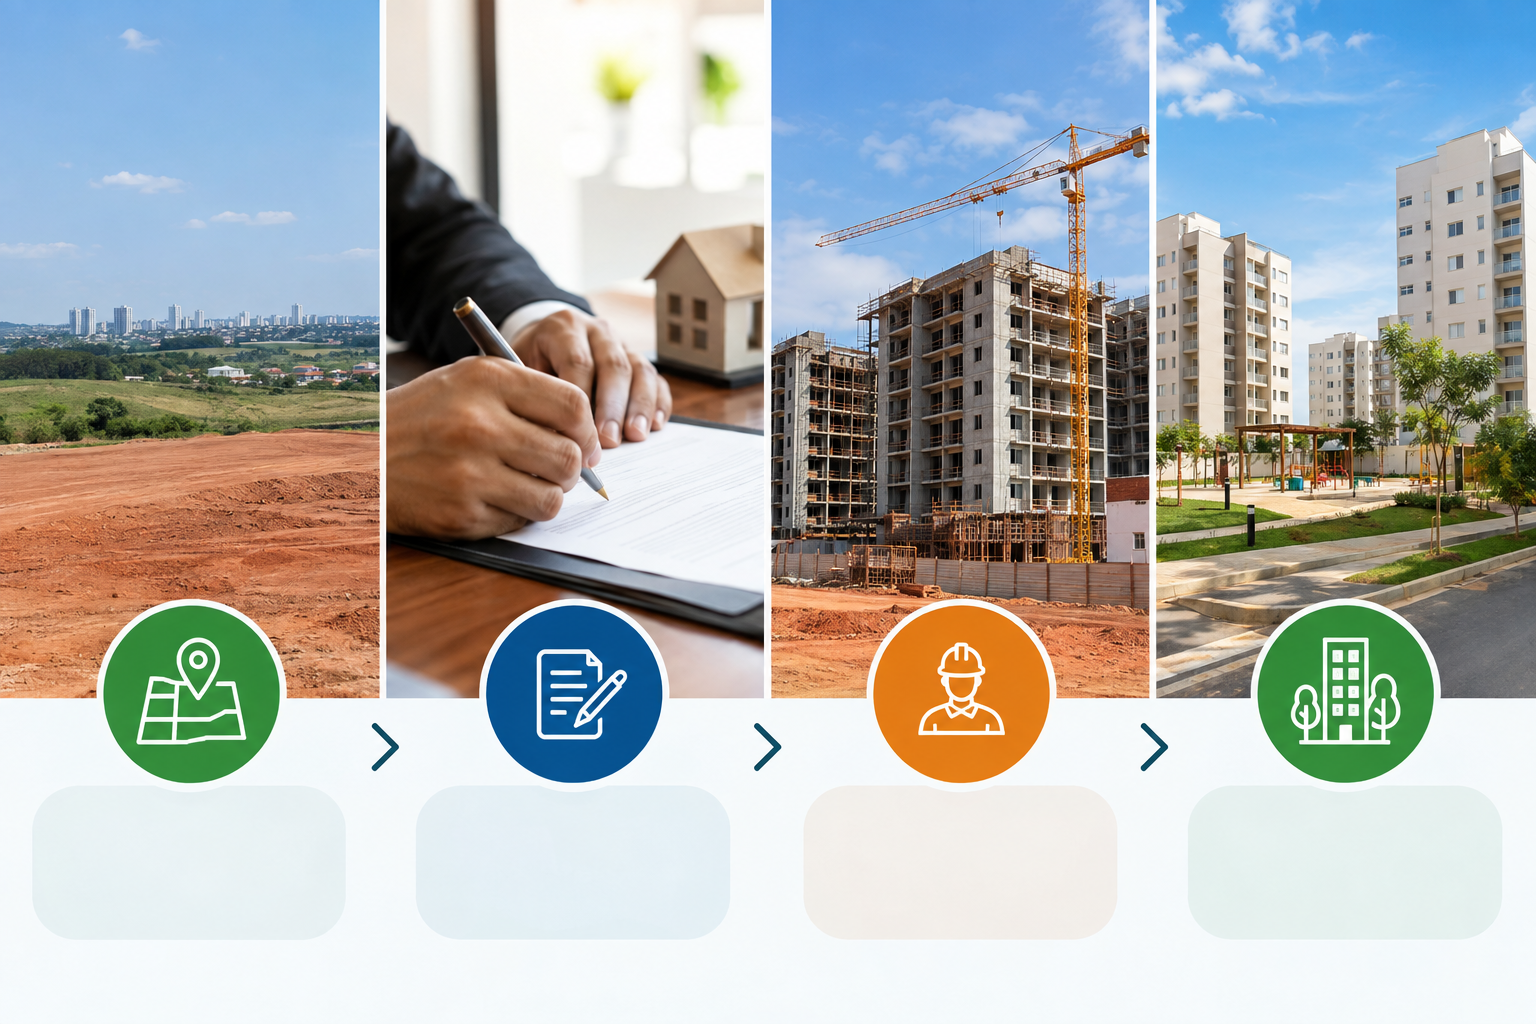
Nem toda mudança exige uma nova lei. Alguns parâmetros podem ser ajustados por atos administrativos ou decisões dos órgãos competentes, dentro das autorizações existentes. Outras medidas exigem alteração legislativa, previsão orçamentária ou ambas.
| Promessa hipotética | O que precisa ser demonstrado | Dependências principais |
|---|---|---|
| Aumentar o subsídio habitacional | Origem dos recursos, custo por operação e público atendido | Orçamento público e/ou recursos de desconto do FGTS, conforme a modalidade; regulamentação |
| Ampliar faixas de renda ou limites dos imóveis | Compatibilidade com a lei, capacidade de atendimento e efeito sobre os recursos disponíveis | Atos dos órgãos competentes; orçamento adicional se houver ampliação de despesa |
| Reduzir juros do financiamento | Fonte para sustentar a taxa menor e critérios de acesso | Funding, risco, decisões dos agentes financeiros e eventual subsídio |
| Permitir novos usos do FGTS | Efeito sobre a liquidez do fundo e os direitos dos trabalhadores | Mudança legal quando ultrapassar as hipóteses autorizadas; regulamentação operacional |
| Construir mais moradias subsidiadas | Recursos, terrenos, projetos, infraestrutura e cronograma | União, agentes operadores, estados, municípios e executores |
| Reduzir ITBI ou oferecer terreno municipal | Impacto fiscal e disponibilidade jurídica do patrimônio | Legislação e decisões municipais; não é decisão unilateral do presidente |
Quando o orçamento é indispensável
Despesas financiadas pelo Tesouro precisam de autorização e disponibilidade orçamentária. A análise deve considerar o Plano Plurianual, a Lei de Diretrizes Orçamentárias e a Lei Orçamentária Anual, além das exigências fiscais aplicáveis.
A Lei de Responsabilidade Fiscal, especialmente os artigos 16 e 17 quando cabíveis, exige atenção à estimativa de impacto e às condições para criação ou expansão de despesas. Anunciar uma meta sem explicar seu custo não demonstra viabilidade.
Quando estados e municípios fazem a diferença
Terreno barato sem saneamento, transporte ou acesso ao emprego pode produzir moradia distante e custo elevado para a família. Prefeituras controlam instrumentos importantes de uso do solo e licenciamento; estados podem aportar recursos, terrenos e infraestrutura, conforme suas competências.
Ter verba federal não resolve sozinho a execução local. A proposta precisa prever essa articulação e identificar os entraves de cada projeto.
FGTS: saldo do trabalhador e financiamento habitacional são coisas diferentes
O FGTS, regido pela Lei nº 8.036/1990, tem recursos vinculados e regras próprias. Não é uma reserva de livre utilização pelo governo.
Há duas discussões que não devem ser confundidas:
- Uso do saldo individual: utilização pelo trabalhador em operações permitidas, mediante cumprimento dos requisitos.
- Aplicação dos recursos do fundo: financiamento habitacional e concessão de descontos, sujeitos à governança, às disponibilidades e às regras do FGTS.
Uma promessa de ampliar saques ou possibilidades de utilização deve avaliar o efeito sobre o patrimônio dos trabalhadores e a capacidade de financiamento do fundo. O impacto não pode ser presumido: depende do desenho da medida e do volume envolvido.
Também merece cautela a afirmação de que determinada mudança produzirá automaticamente mais crédito. Recursos disponíveis, orçamento de aplicação, enquadramento e análise da operação são etapas diferentes.
Crédito da Caixa: anúncio não equivale a aprovação
A Caixa atua em diferentes linhas habitacionais. Dependendo da operação, os recursos podem vir do FGTS, da poupança no âmbito do SBPE ou de outras fontes. Funding é a origem dos recursos que sustentam os empréstimos, e cada fonte tem custos, limites e regras.
Uma promessa de ampliar o crédito precisa explicar se aumentará os recursos disponíveis, reduzirá o custo, oferecerá garantias ou flexibilizará algum requisito permitido. Essas medidas não são equivalentes.
Mesmo com uma política pública ampliada, a contratação pode depender de renda comprovada, capacidade de pagamento, histórico de crédito, avaliação do imóvel e regularidade documental. Nas operações com alienação fiduciária, a Lei nº 9.514/1997 também integra o marco jurídico relevante.
Antes de assumir compromisso de compra, o interessado deve comparar entrada, prazo, seguros, indexador e Custo Efetivo Total — CET, observando a regulamentação aplicável do Conselho Monetário Nacional e do Banco Central.
Selic, inflação e custo da obra limitam o alcance das promessas
O resultado de uma política habitacional depende também do ambiente econômico. A retomada do Minha Casa, Minha Vida em 2023 é um marco verificável, mas seus parâmetros e resultados posteriores precisam ser conferidos em publicações oficiais atualizadas.
Para avaliar promessas em 2026, estes indicadores precisam aparecer com período de referência e fonte:
| Indicador | Relevância para a casa própria | Cuidado na interpretação |
|---|---|---|
| Selic | Influencia o custo de captação e as condições gerais de crédito | Não determina, na mesma proporção, a taxa de todas as linhas habitacionais |
| IPCA | Mede a inflação ao consumidor e ajuda a avaliar o poder de compra | Renda nominal maior não significa ganho real equivalente |
| INCC | Acompanha custos da construção | Pode afetar obras e reajustes previstos em contratos; não mede valorização de imóveis |
| IGP-M | Pode aparecer em cláusulas contratuais de reajuste | Não é índice obrigatório para todo contrato imobiliário |
| Recursos do FGTS e da poupança | Ajudam a dimensionar a capacidade de concessão de crédito | Volume agregado não garante disponibilidade em uma linha específica |
A Selic deve ser conferida no Banco Central; o IPCA, no IBGE; e o INCC e o IGP-M, na FGV IBRE. Não é tecnicamente adequado combinar números de meses diferentes sem explicar a comparação.
Uma mesma política produz resultados diferentes entre capitais
O mercado imobiliário brasileiro não responde de forma uniforme a um subsídio ou limite de financiamento nacional. O valor do terreno, a oferta de imóveis enquadráveis e o acesso à infraestrutura alteram o resultado local.
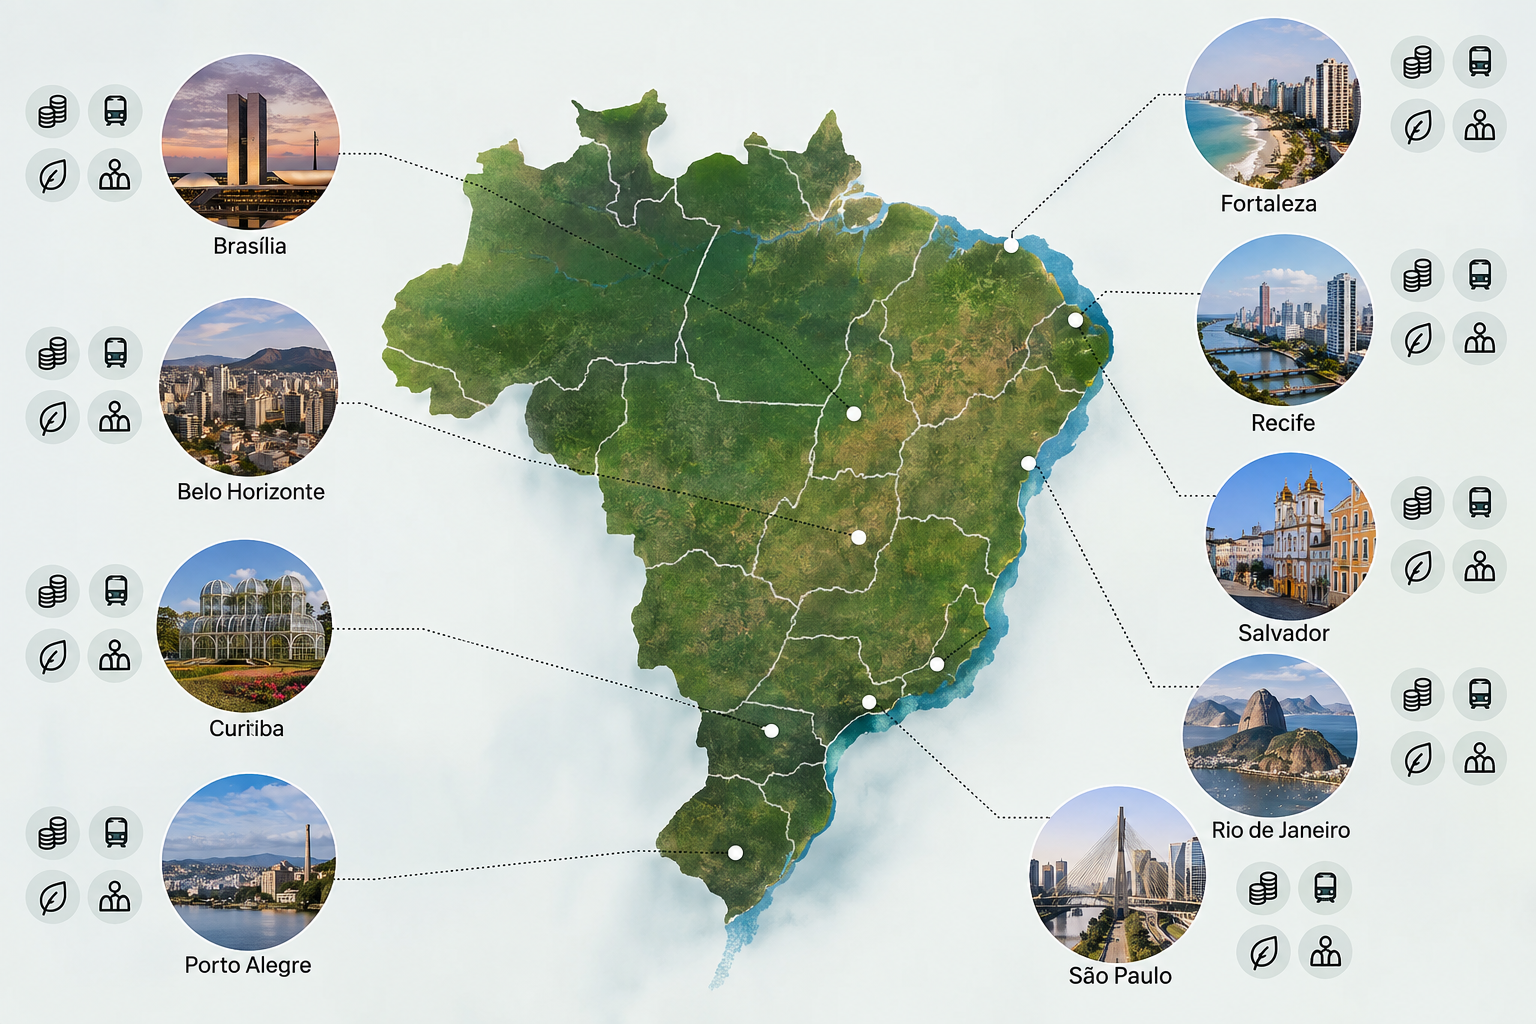
Sem uma base estatística homogênea e atualizada, não cabe afirmar qual capital está mais acessível em 2026. A comparação deve considerar, por exemplo:
- São Paulo e Rio de Janeiro: diferenças entre bairros centrais, periferias e municípios metropolitanos, incluindo custo de deslocamento.
- Belo Horizonte e Brasília: separação entre a capital e os municípios vizinhos; no caso de Brasília, também entre regiões administrativas do Distrito Federal e o Entorno.
- Curitiba e Porto Alegre: oferta metropolitana, infraestrutura e riscos físicos por localização, incluindo exposição a inundações quando pertinente.
- Salvador, Recife e Fortaleza: diferenças entre áreas turísticas, bairros consolidados e expansão metropolitana, sem tratar o Nordeste como um mercado único.
O critério mais útil não é apenas o preço médio: é a relação entre renda familiar, entrada exigida, prestação e custo de morar naquela localização.
Como separar promessa eleitoral de benefício disponível
Use esta sequência antes de contar com uma medida para comprar um imóvel:
- Proposta documentada: existe programa, declaração original ou documento identificável?
- Competência definida: o cargo disputado pode implementar a medida sozinho?
- Custo e recursos demonstrados: há estimativa e fonte compatível?
- Base jurídica aprovada: a mudança depende de lei ou já cabe nas regras vigentes?
- Regulamentação publicada: público, limites e procedimentos estão definidos?
- Operação disponível: o agente responsável recebe propostas e dispõe de recursos?
- Aprovação individual: a família e o imóvel atendem aos requisitos?
Uma promessa pode ser viável e ainda não estar disponível. Uma regra publicada pode não dispensar etapas operacionais. E uma simulação não equivale à aprovação definitiva do financiamento.
O que fazer antes de comprar
A decisão deve se apoiar nas condições vigentes, não em uma possível vitória eleitoral ou em benefício ainda não regulamentado. Faça simulações, reserve recursos para despesas da compra e verifique a documentação antes de assumir obrigações.
Ao comparar imóveis à venda, considere o custo total e a adequação ao orçamento familiar. Não assuma sinal não reembolsável contando com um subsídio futuro; as condições contratuais e o risco de não obtenção do crédito precisam estar claros.
As promessas param de pé quando combinam recursos, competência legal e execução. Sem esses elementos, são intenções que ainda precisam ser demonstradas — não vantagens que o comprador já possa incluir em sua conta.