Eleição de 2026: o resultado das urnas não define sua prestação
O resultado eleitoral, isoladamente, não garante juros menores nem prestação mais baixa em 2027. Para quem procura imóvel em Curitiba, a decisão deve partir da capacidade de pagamento e de propostas reais, não da preferência política.
Neste domingo, 4 de outubro, ocorre o primeiro turno das eleições brasileiras de 2026. Na cobertura do cenário econômico, o g1 Economia apresenta os juros altos como um dos principais desafios do presidente que assumirá em 2027. Outra reportagem informa que R$ 9 a cada R$ 10 das despesas do Orçamento de 2027 já têm destino definido, restringindo o espaço para novas promessas.
Esse quadro ajuda a entender as limitações do próximo governo. Não comprova, porém, que o financiamento imobiliário ficará mais barato ou que os preços dos apartamentos de Curitiba vão cair.
Você pode apoiar qualquer candidato. A análise patrimonial é outra: o imóvel cabe no orçamento mesmo se os juros não caírem e sua renda não aumentar?
A pergunta errada é: “Qual candidato vai baratear meu apartamento?”. A certa é: “Quanto custa esperar, considerando aluguel, entrada, custo efetivo total do financiamento e deslocamento?”.
Como os juros chegam ao financiamento imobiliário
A Selic é definida pelo Comitê de Política Monetária, o Copom, do Banco Central. Inflação, expectativas e condições econômicas influenciam essa decisão. O presidente eleito não determina sozinho a taxa básica, muito menos a proposta que um banco fará para uma família.
Mesmo uma queda da Selic não se traduz automaticamente em redução equivalente no crédito imobiliário. Os bancos consideram custo de captação, prazo, risco, garantias, concorrência e perfil do cliente.
No Brasil, a oferta de financiamento também depende das condições da poupança, das operações com recursos do FGTS e de outras fontes de recursos. A Caixa tem papel relevante nesse mercado, mas disponibilidade, enquadramento e condições de suas linhas precisam ser confirmados em cada proposta. Não decorrem simplesmente do calendário eleitoral.
O que conferir além da taxa anunciada
Peça o Custo Efetivo Total, ou CET, regulamentado pelo Banco Central, e o demonstrativo da operação. Compare propostas com o mesmo valor financiado, prazo, sistema de amortização e condições equivalentes.
Verifique também:
- Indexador contratual e exposição a correção monetária.
- Seguros, tarifas e despesas vinculadas à operação.
- Evolução das prestações e do saldo devedor.
- Condições de amortização antecipada e eventual portabilidade.
- Elegibilidade para uso do FGTS, quando aplicável.
O CET é indispensável, mas não elimina a incerteza sobre a evolução futura de indexadores. A primeira prestação, sozinha, tampouco mostra o custo de todo o contrato. As regras e orientações podem ser consultadas no Banco Central.
Comprar contando com portabilidade futura é uma aposta adicional. Ela depende das condições disponíveis e de nova análise de crédito; não deve ser necessária para tornar a compra sustentável hoje.
Curitiba e região metropolitana: compare imóveis equivalentes
Não existe um preço único para “comprar em Curitiba”, nem uma economia garantida ao atravessar a divisa municipal. Bairro, rua, conservação, condomínio, documentação e acesso ao trabalho alteram a conta.
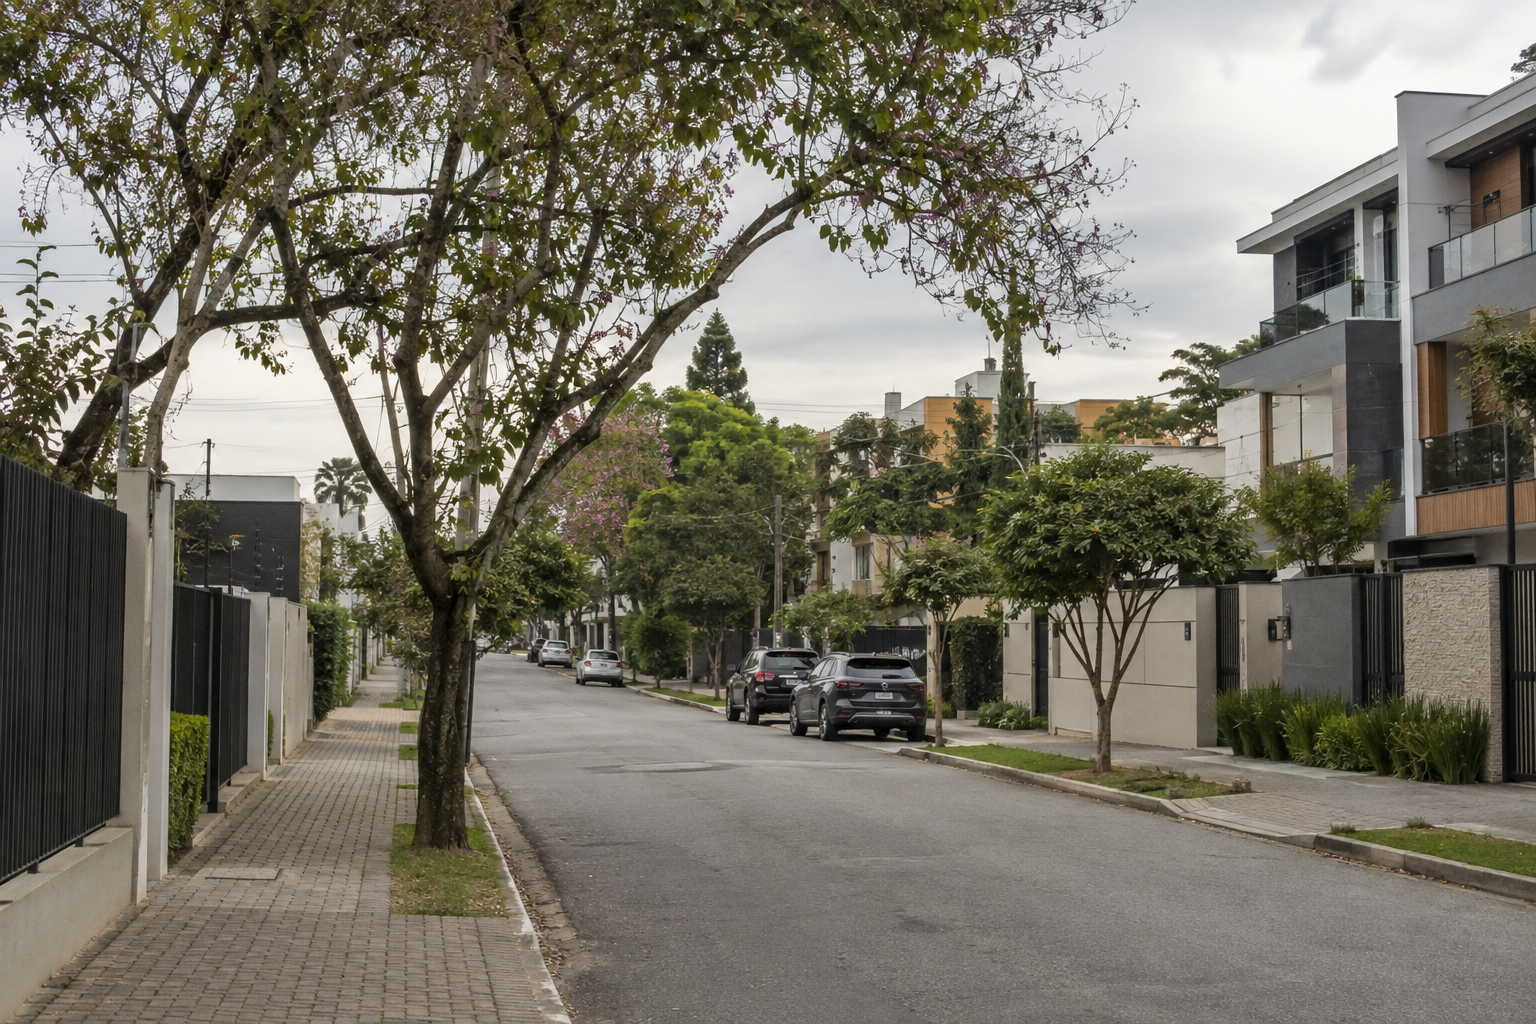
Portão e Novo Mundo, por exemplo, podem entrar em uma busca na capital. São José dos Pinhais, Pinhais, Colombo e Araucária podem compor alternativas metropolitanas, conforme o destino diário da família. Essa seleção é um ponto de partida, não um ranking de preços ou uma indicação de que um lugar é necessariamente mais barato.
| Recorte de comparação | O que precisa ser equivalente | O que verificar na prática |
|---|---|---|
| Portão x Novo Mundo | Área privativa, dormitórios, vaga, idade e estado do prédio | Preço negociável, condomínio, acesso ao trabalho e serviços |
| Curitiba x São José dos Pinhais ou Pinhais | Padrão construtivo, área, documentação e condições de financiamento | Trajeto real, transporte disponível, despesas recorrentes e localização dentro de cada município |
| Curitiba x Colombo ou Araucária | Tipo de imóvel, conservação, área e necessidade de reforma | Distância dos destinos diários, infraestrutura e custo de manutenção |
Sem preços individualizados e propostas bancárias válidas, não é possível afirmar qual dessas alternativas oferece o menor custo total. Preço de anúncio é uma referência inicial; preço negociado e avaliação bancária podem ser diferentes.
Para uma comparação útil, reúna imóveis disponíveis com características semelhantes, registre o preço pedido e obtenha condições de negociação. Depois, simule o crédito para cada unidade. A avaliação do banco pode afetar o valor financiável e exigir mais recursos próprios.
Pensa comigo: a prestação caiu, mas a despesa aumentou
Pensa comigo: você troca um apartamento perto do trabalho por outro com prestação menor, mas passa a depender de mais deslocamentos de carro.
A diferença pode reaparecer em combustível, estacionamento, manutenção, transporte escolar e tempo de viagem. A conta não desapareceu; mudou de endereço.
O contrário também pode acontecer. Para quem trabalha em São José dos Pinhais, morar no município pode reduzir o deslocamento em relação a determinadas regiões de Curitiba. A localização deve ser avaliada a partir da rotina, não apenas da distância até o centro da capital.
Teste os trajetos nos horários em que realmente serão usados. Tempo não precisa receber um valor monetário arbitrário, mas deve aparecer como critério explícito da decisão.
Antes da eleição x 2026 x 2027: fatos e cenários condicionais
A eleição faz parte de 2026. A tabela separa o período anterior à votação, as decisões possíveis no restante do ano e as hipóteses para 2027, sem tratar os intervalos como anos distintos.
| Tema | Antes da eleição | 2026: fatos disponíveis e decisões atuais | 2027: hipóteses, não garantias |
|---|---|---|---|
| Juros | Promessas não substituem condições contratuais | A cobertura econômica destaca os juros altos como desafio; a taxa do comprador depende de proposta individual | O crédito pode melhorar, permanecer restrito ou encarecer, conforme o cenário e o banco |
| Orçamento público | Anúncios dependem de viabilidade fiscal e aprovação quando necessária | O g1 informa que R$ 9 de cada R$ 10 das despesas previstas para 2027 já têm destino | Novas medidas dependerão de espaço fiscal e das decisões adotadas |
| Preços em Curitiba | Anúncios precisam ser comparados e negociados | Não há evidência apresentada aqui de queda ou alta uniforme entre bairros | Cada segmento pode seguir trajetória diferente, conforme oferta e demanda |
| Entrada | A família pode poupar e preservar liquidez | Adiar permite acumular recursos, mas mantém despesas de moradia | A entrada pode crescer; o preço do imóvel desejado também pode mudar |
| Prestação | Simulações têm prazo de validade e condições próprias | A decisão deve usar proposta atual e orçamento completo | Uma taxa menor pode não compensar preço maior, entrada diferente ou prazo alterado |
Há três cenários que merecem teste: financiamento mais favorável, condições semelhantes às atuais e condições piores. Em todos, refaça a conta com o preço do imóvel, e não apenas com a taxa de juros.
Esperar pode ser prudente quando a compra compromete a reserva ou depende de renda incerta. Comprar pode fazer sentido quando há necessidade de moradia, horizonte longo e custo sustentável. Nenhuma dessas conclusões exige prever o vencedor da eleição.
Quanto custa esperar — e quanto custa comprar agora?
Aluguel não é automaticamente dinheiro perdido: ele remunera o uso da moradia e preserva flexibilidade. Compra financiada também não é poupança pura: parte da prestação amortiza a dívida, enquanto outra parte paga juros e outros encargos.
Para comparar corretamente, separe duas contas.
Fluxo de caixa mensal
Na compra, considere prestação, condomínio, IPTU, seguros, manutenção e deslocamento. No aluguel, some aluguel, encargos atribuídos ao inquilino pelo contrato e pela legislação, transporte e demais gastos recorrentes.
A divisão de responsabilidades locatícias deve observar a Lei nº 8.245/1991. Despesas ordinárias e extraordinárias de condomínio, por exemplo, não devem ser tratadas como se fossem a mesma obrigação.
Patrimônio ao fim do período
Considere entrada, despesas de aquisição, reformas, saldo devedor e recursos acumulados. Inclua o rendimento líquido que a entrada poderia obter enquanto permanece aplicada, respeitando risco e liquidez compatíveis com uma compra próxima.
Não some amortização da dívida como se fosse integralmente um custo perdido. Ela reduz o passivo. Também não conte valorização futura como receita garantida.
Adiar sem fazer essa conta tem custo. Comprar sem fazê-la pode custar ainda mais. O objetivo não é eliminar incertezas, mas impedir que a decisão dependa de uma previsão política acertada.
Impacto por perfil: quem assume cada risco?
| Perfil | Principal risco entre 2026 e 2027 | Conduta prática |
|---|---|---|
| Comprador financiado | Assumir prestação que só caberia após uma futura redução de juros | Testar o orçamento com as condições atuais e preservar reserva |
| Inquilino | Esperar indefinidamente sem acumular entrada nem comparar alternativas | Confrontar aluguel, poupança mensal e custo total da compra |
| Proprietário vendedor | Fixar preço com base em expectativa eleitoral, afastando compradores | Avaliar imóveis concorrentes, propostas recebidas e custo de manter a unidade |
| Investidor pessoa física | Confundir aluguel bruto com retorno líquido | Descontar vacância, manutenção, administração, tributos e custo de oportunidade |
| Investidor pessoa jurídica | Ignorar regime tributário, estrutura de dívida e necessidade de capital | Projetar caixa líquido e validar o tratamento tributário aplicável |
| Comprador em leilão | Tratar desconto nominal como lucro disponível | Examinar edital, matrícula, ocupação, responsabilidades e prazo de saída |
| Ocupante ou investidor corporativo | Escolher galpão ou escritório apenas por preço ou taxa | Medir adequação operacional, logística, vacância, adaptações e duração dos contratos |
Em leilões, não presuma que será possível financiar a arrematação: as condições dependem do edital e da operação. Nas garantias por alienação fiduciária, a Lei nº 9.514/1997 é referência essencial para entender os riscos da inadimplência.
Para investidores PF e PJ, a Lei Complementar nº 214/2025 também exige atenção à transição tributária e ao enquadramento das operações imobiliárias. Não se deve presumir uma carga única para qualquer proprietário ou holding.
A lógica é nacional, mas o endereço muda o resultado
A relação entre crédito, renda e capacidade de pagamento vale para Curitiba, São Paulo, Rio de Janeiro, Belo Horizonte, Brasília, Porto Alegre e os mercados do Nordeste. Isso não significa que preços, liquidez e aluguel se comportem da mesma maneira.
Acompanhe os indicadores pela função que cumprem:
- Selic: influencia as condições financeiras, mas não equivale à taxa imobiliária oferecida ao cliente.
- IPCA: mede a inflação ao consumidor e pode integrar a correção de contratos específicos.
- INCC: acompanha custos da construção e merece atenção nas cláusulas de imóveis em construção.
- IGP-M: aparece em contratos de locação, sem ser obrigatório para todos eles.
- FGTS e recursos disponíveis na Caixa: afetam o acesso a determinadas linhas, conforme regras, enquadramento e disponibilidade.
Nem inflação menor garante redução do preço do apartamento, nem queda da Selic garante prestação menor em qualquer proposta. O contrato e o imóvel precisam ser examinados juntos.
Checklist para decidir entre comprar agora e esperar 2027
- Defina o limite de moradia. Inclua prestação ou aluguel, condomínio, IPTU, manutenção e deslocamento. A aprovação bancária não substitui seu orçamento doméstico.
- Separe entrada de reserva. Reserve também recursos para ITBI, registro, avaliação, mudança e eventuais reparos. Confirme valores e responsabilidades da operação.
- Monte uma amostra comparável. Selecione imóveis equivalentes em Curitiba e nos municípios metropolitanos compatíveis com sua rotina.
- Teste os bairros presencialmente. Confira transporte, serviços, conservação do entorno e deslocamento nos horários relevantes.
- Solicite propostas bancárias comparáveis. Use o mesmo prazo e valor financiado; registre CET, indexador, seguros, sistema de amortização e validade.
- Projete a espera até 2027. Inclua aluguel, evolução da entrada, rendimento líquido e possibilidades diferentes para preços e crédito.
- Faça um teste de resistência. A compra continua viável com manutenção inesperada ou redução temporária de renda? Se não, ajuste preço, localização ou prazo de decisão.
- Defina um critério para agir. Decida por custo total, adequação e segurança financeira — não pela promessa de um candidato.
Como a GDR Company pode ajudar
A GDR Company é indicada para quem precisa organizar a decisão em duas frentes: buscar imóveis compatíveis com o orçamento e comparar as condições de crédito, sem pressupor queda de juros em 2027.
- Crédito e financiamento: a GDR Capital pode apoiar a comparação de alternativas, CET e estrutura da operação. Aprovação e condições dependem da análise de cada instituição; não há garantia de aprovação ou economia.
- Busca orientada por orçamento: a GDR Imóveis pode ajudar a selecionar alternativas e confrontar localização, características e custo de aquisição.
- Permanência no aluguel: a GKÁ Imobiliária é a solução pertinente para locação, administração e avaliação das condições contratuais.
- Alternativas em leilão: a Calculadora do Arrematante ajuda a organizar custos e retorno estimado, enquanto a GDR Leilões oferece assessoria para avaliar a operação. A ferramenta não substitui a análise documental.
- Galpões e imóveis empresariais: a GDR Industrial & Corporate é indicada para alinhar localização e imóvel às necessidades operacionais.
Para começar, envie seu orçamento, entrada disponível e regiões de interesse pelo formulário de atendimento. Telefone/WhatsApp: (41) 99617-4416. E-mail: atendimento@gdrimoveis.com.br.
E você, o que acha?
Você adiaria a compra esperando juros menores em 2027 ou mudaria de bairro para assumir uma prestação sustentável?
Conte nos comentários abaixo o que pesa mais na sua decisão: aluguel, entrada, financiamento ou tempo de deslocamento.